Pforzheimer Baupleite: Alptraum statt Altersvorsorge für 109 Käufer – war Leichtfertigkeit im Spiel?
Pforzheim. Pforzheim. 109 Appartements in Pforzheim sind nach der Insolvenz des Bauträgers nicht fertiggestellt. Die Käufer müssen ihre Kredite weiter bedienen, obwohl Mieteinnahmen ausbleiben. Nun rücken Baumängel und die Rolle der finanzierenden Volksbank Hohenlohe in den Fokus.
Fürs Alter vorsorgen – eines der Mega-Themen unserer Zeit. Da kommt ein Angebot wie dieses gerade recht: Für rund 250.000 Euro eine Wohnung kaufen, komplett über Kredit finanziert, und für knapp 600 Euro vermieten. Von den rund 1100 Euro für Zins und Tilgung kommt mehr als die Hälfte wieder herein. Zuschüsse und Steuerabschreibungen drücken die monatliche Belastung auf 220 Euro. Wer als 30-Jähriger einsteigt, dem gehört die Wohnung bei Renteneintritt schuldenfrei. Selbst hat er dafür nur rund 95.000 Euro aufgebracht. Feine Sache.
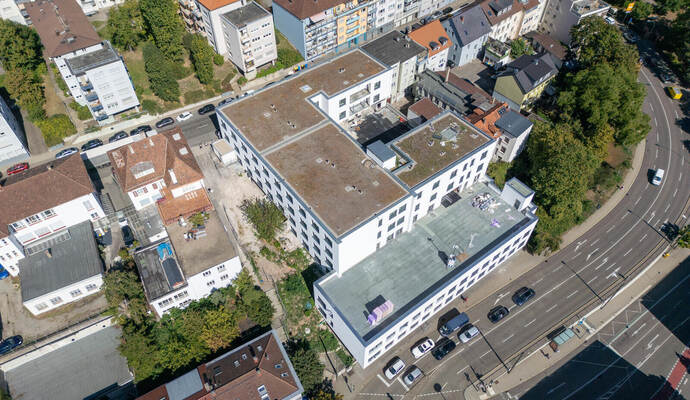
Außer: Die Wohnung wird nicht fertig. Ist nicht vermietbar. Die Mieteinnahmen bleiben aus. Und dann geht der Bauträger pleite. Genau das erleben die Käufer der 109 Appartements im Projekt „Study Life“ an der Lindenstraße 46–48, einer ehemaligen Schmuckfirma (die PZ berichtete). Der Schuldendienst läuft weiter, Monat für Monat. Eine Zeit lang zahlte der Bauträger, die R+V Bau- und Projekt GmbH aus Mutlangen, noch Mietausfallersatz. Doch mit der Insolvenz ist klar: Von dort ist nichts mehr zu holen, bestätigt Insolvenzverwalter Olaf Spiekermann.
Für die Käufer, viele davon normale Erwerbstätige aus der Schweiz, ist die Situation höchst belastend. Rund zwei Dutzend lassen sich vom Pforzheimer Rechtsanwalt Robert Drotleff vertreten. Bei einem ähnlichen Projekt an der Gymnasiumstraße erreichte er einst, dass die Käufer ihre Wohnungen gemeinsam fertigstellten.
Diesmal könnte es schwieriger werden. Ein Gutachten soll bereits vor zwei Jahren Baumängel aufgedeckt haben, auch beim Brandschutz gibt es Unklarheiten. „Wir sind immer noch damit beschäftigt, Informationen zusammenzutragen“, sagt Drotleff. Für ihn steht fest: „Die Fertigstellung muss Priorität haben.“ Die Mängel hält er nicht für so gravierend, dass diese unwirtschaftlich wäre. Drotleff richtet den Blick auf die Volksbank Hohenlohe, die das Projekt und gleichzeitig zahlreiche Wohnungskäufer darin finanziert hat. Sie müsse ein Interesse an der Fertigstellung haben – notfalls unter Einsatz eigener Mittel. Denn auch der Schweizer Immobilienvertrieb Swimmo Invest, über den ein großer Teil der Vermarktung lief, befindet sich in Liquidation.
„Handelsblatt“: Riskante Deals
Zudem sind Fragen offen: Wer wusste wann von den bereits 2024 untersuchten Baumängeln? Wurden sie Käufern verschwiegen? Welche Rolle spielten Swimmo und die Bank? Könnten daraus Haftungsansprüche entstehen? Bereits 2024 berichtete das „Handelsblatt“ über „riskante Deals der Volksbank Hohenlohe“. Über den Partner Swimmo habe die Bank schwer verkäufliche Immobilien an Schweizer Kunden vermittelt – mit Krediten teils ohne Eigenkapital, sogar einschließlich der Kaufnebenkosten.
Von „großzügiger Kreditvergabe“ will Volksbank-Vorstandschef Dieter Karle auf PZ-Nachfrage nichts wissen. Die Kredite seien stets an Bonität und Sicherheiten angepasst worden. Eine Kooperation mit Swimmo habe es nicht gegeben, wohl aber einen Vertriebsvertrag zwischen einer Volksbank-Immobilien-Tochtergesellschaft und dem Schweizer Unternehmen.
Von Baumängeln vor Vertragsabschluss habe die Bank nichts gewusst. „Wir nehmen die Vorwürfe ernst, haben dazu jedoch keine belastbaren Hinweise“, erklärt Karle. Zum finanziellen Engagement seiner Bank macht er keine Angaben. Das gesamte Investitionsvolumen dürfte zwischen 20 und 25 Millionen Euro liegen. Ein TÜV-Gutachten zum Gebäudezustand soll Mitte Dezember vorliegen und Grundlage weiterer Entscheidungen sein. Die Bank habe „ein großes Interesse“ an einer wirtschaftlich tragfähigen Fertigstellung, betont Karle.
Rückabwicklung wenig realistisch
Wenig Hoffnung macht Rechtsanwalt Drotleff Käufern, die wegen möglicherweise verschwiegener Mängel ihre Verträge rückabwickeln wollen. Wer sollte das bezahlen? Der Bauträger ist insolvent, der Immobilienvertrieb in Liquidation. Und die Bank hat keinen erkennbaren Grund, eine Rückabwicklung zu finanzieren.